本文
令和9年1月からの源泉徴収票の提出方法について
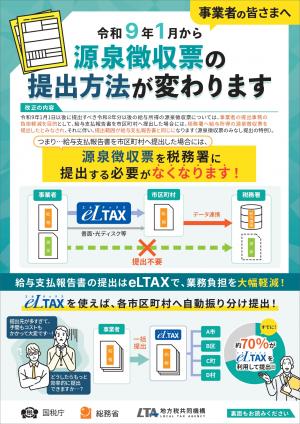
源泉徴収票のみなし提出の特例
これまで、給与や公的年金等の支払いをする事業者の方は、受給者の方がお住まいの市区町村に支払報告書を提出するほか、源泉徴収票を事業者の方の所轄税務署にも提出する必要がありました。
令和9年1月1日以後、市区町村に「給与支払報告書」または「公的年金等支払報告書」を提出した場合には、税務署長に「給与所得の源泉徴収票」または「公的年金等の源泉徴収票」を提出したものとみなされます。(注1)そのため、税務署提出用の「給与所得の源泉徴収票」や「公的年金等の源泉徴収票」を作成し、提出する必要がなくなります。
なお、受給者へ交付する源泉徴収票は、引き続き、すべての受給者に対して作成・交付を行う必要がありますのでご注意ください。
(注1)源泉徴収票のみなし提出の特例が適用されるのは令和9年1月1日以後に提出すべき令和8年分以後の源泉徴収票です。令和9年1月1日以後提出であったとしても、令和7年分以前の源泉徴収票は税務署へ提出が必要となります。
また、令和8年中に提出された令和8年分以後の源泉徴収票についても税務署への提出が必要になります。
詳細については、国税庁のホームページをご覧ください。
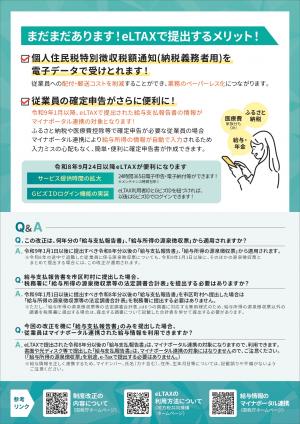
リーフレット
PDF形式のファイルをご覧いただく場合には、Adobe社が提供するAdobe Readerが必要です。
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)
