本文
外国人の方の個人住民税について(外国人従業員・雇用者向け情報)
日本で働く外国人の方へ
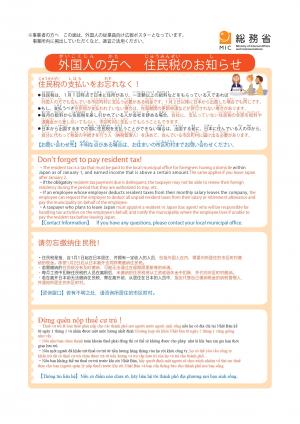
住民税は、1月1日現在日本に住所があり、一定額以上の給料などをもらっている人であれば、外国人の方でも住んでいる市に支払う必要がある税金です。
1月2日以降に日本から出国した場合も同じです。
もし、支払うべき住民税が支払われていない場合は、在留資格の更新申請等が許可されない場合があります。
住民税の支払い
支払うべき額は、前の年の1月1日から12月31日までにもらった給料などで決まります。
住民税を支払うには、次の2つの方法があります。
- 給料からの天引き(特別徴収)
会社があらかじめ給料から住民税を差し引き、市に支払います。会社で働く人はこれが原則であり、自分で市に住民税を支払う必要はありません。
- 自分での支払い(普通徴収)
毎年6月に、市から納付書が届きます。この納付書と納付書に書かれている金額を持ってくるして金融機関やコンビニエンスストアなどで支払います。
口座振替を利用する場合は、届出が必要です。
退職・出国(帰国)するときは
- 会社を辞めることになった場合
特別徴収によって住民税を支払っている人が、会社を辞めることになった場合は、残りの住民税を普通徴収の方法によって支払う必要があります。
ただし、会社に、支払っていない住民税の全部を給料や退職金から差し引いてもらい、市に支払ってもらう方法(一括徴収)もあります。
- 日本から出国することになった場合
日本から出国するまでの間に住民税を支払うことができない場合は、出国する前に、日本に住んでいる人の中から、自分に代わって税金の手続きを行う人(納税管理人)を決めて、市に届け出る必要があります。
在留外国人向けパンフレット
・日本で働く外国人の方へ(日本語 Japanese) [PDFファイル/227KB]
・日本で働く外国人の方へ(英語 English) [PDFファイル/136KB]
・日本で働く外国人の方へ(中国語 Chinese) [PDFファイル/159KB]
・日本で働く外国人の方へ(ベトナム語 Vietnamese) [PDFファイル/183KB]
・日本で働く外国人の方へ(ポルトガル語 Portuguese) [PDFファイル/107KB]
外国人を雇用する事業者の方へ
住民税の特別徴収義務
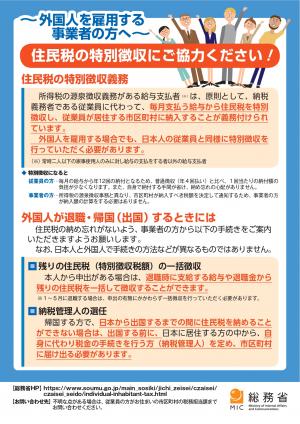
所得税の源泉徴収義務がある給与支払者は、原則として、従業員に代わって、毎月支払う給与から住民税を特別徴収し、従業員が居住する市区町村に納入することが義務づけられています。
外国人の従業員が退職・帰国(出国)する場合
住民税の納め忘れがないように、事業者の方から以下の手続きをご案内ください。
- 残りの住民税(特別徴収税額)の一括徴収
本人から申し出がある場合は、退職時に支給する給与や退職金から残りの住民税を一括して徴収することができます。1月から5月に退職する場合は、申し出の有無に関わらず一括徴収を行っていただく必要があります。
- 納税管理人の選任
帰国する方で、日本から出国するまでの間に住民税を納めることができない場合は、出国する前に日本に居住する方の中から自身に代わって税金の手続きを行う方(納税管理人)を定め、市に届け出る必要があります。
※納税管理人の様式は、「課税課の申請書・届出書様式」のページをご覧ください。
在留外国人を雇用する事業者向けパンフレット等
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)
